Phân loại tài sản cố định 2026 theo Thông tư 45: Căn cứ và hướng dẫn áp dụng cho doanh nghiệp
Trong công tác kế toán doanh nghiệp, việc phân loại tài sản cố định không chỉ phục vụ quản lý nội bộ mà còn là nền tảng để xác định nguyên giá, trích khấu hao, theo dõi sửa chữa, nâng cấp và lập báo cáo tài chính đúng quy định. Thực tế cho thấy nhiều doanh nghiệp hiện nay vẫn nhầm lẫn giữa phân loại theo hình thái tài sản với phân loại theo mục đích sử dụng, dẫn đến hạch toán chưa chính xác, đặc biệt ở các khoản chi phí sửa chữa, nâng cấp và quản lý tài sản dùng chung.
Theo quy định hiện hành, khi xem xét việc phân loại tài sản cố định 2026 theo Thông tư 45, doanh nghiệp cần bám sát Điều 6 Thông tư 45/2013/TT-BTC, đã được sửa đổi, bổ sung bởi Thông tư 147/2016/TT-BTC. Điểm mấu chốt là căn cứ phân loại tài sản cố định trước hết dựa vào mục đích sử dụng của tài sản. Sau đó, trong từng nhóm, doanh nghiệp tiếp tục phân chia chi tiết theo đặc điểm tài sản hữu hình hoặc vô hình để phục vụ quản trị và kế toán.
Bài viết dưới đây sẽ giúp doanh nghiệp hiểu rõ căn cứ pháp lý, cách phân loại, ví dụ áp dụng thực tế và các lưu ý quan trọng khi ghi nhận chi phí nâng cấp, sửa chữa tài sản cố định.
1. Căn cứ phân loại tài sản cố định theo Thông tư 45 là gì?
Theo Điều 6 Thông tư 45/2013/TT-BTC, được sửa đổi bởi Thông tư 147/2016/TT-BTC, doanh nghiệp phân loại tài sản cố định căn cứ vào mục đích sử dụng của tài sản cố định.
Đây là căn cứ pháp lý quan trọng nhất khi thực hiện phân loại tài sản cố định 2026 theo Thông tư 45. Nói cách khác, trước khi xác định tài sản thuộc loại nhà cửa, máy móc hay phương tiện vận tải, doanh nghiệp phải trả lời câu hỏi: tài sản này đang được sử dụng để làm gì?
Từ căn cứ đó, tài sản cố định được chia thành 3 nhóm lớn:
- Tài sản cố định dùng cho mục đích kinh doanh
- Tài sản cố định dùng cho mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng
- Tài sản cố định bảo quản hộ, giữ hộ, cất giữ hộ
Việc xác định đúng mục đích sử dụng có ý nghĩa rất lớn trong quản lý tài sản cố định doanh nghiệp vì liên quan trực tiếp đến:
- Phạm vi trích khấu hao
- Cách hạch toán chi phí
- Theo dõi tài sản phục vụ sản xuất kinh doanh hay phục vụ nội bộ
- Xử lý thuế khi quyết toán
- Lập sổ chi tiết và báo cáo tài chính
2. Tài sản cố định dùng cho mục đích kinh doanh
Đây là nhóm tài sản cố định phổ biến nhất trong doanh nghiệp. Theo quy định, đây là những tài sản do doanh nghiệp quản lý, sử dụng trực tiếp cho các mục đích kinh doanh của mình.
Nhóm này tiếp tục được chia thành tài sản cố định hữu hình và tài sản cố định vô hình.
2.1. Tài sản cố định hữu hình
Tài sản cố định hữu hình là những tài sản có hình thái vật chất cụ thể, doanh nghiệp nắm giữ để sử dụng cho hoạt động sản xuất kinh doanh. Theo Điều 6 Thông tư 45/2013/TT-BTC, tài sản cố định hữu hình trong nhóm dùng cho mục đích kinh doanh được phân thành 7 loại sau:
2.1.1. Loại 1: Nhà cửa, vật kiến trúc
Bao gồm các tài sản hình thành sau quá trình đầu tư xây dựng như:
- Trụ sở làm việc
- Nhà xưởng
- Nhà kho
- Hàng rào
- Tháp nước
- Sân bãi
- Công trình trang trí gắn với nhà cửa
- Đường nội bộ
- Cầu cống
- Đường sắt
- Đường băng sân bay
- Cầu tàu, cầu cảng, ụ triền đà
Đây là nhóm tài sản có giá trị lớn, thời gian sử dụng dài và thường chiếm tỷ trọng đáng kể trong nguyên giá tài sản cố định của doanh nghiệp sản xuất, logistics, xây dựng và hạ tầng.
2.1.2. Loại 2: Máy móc, thiết bị
Bao gồm toàn bộ máy móc, thiết bị phục vụ hoạt động kinh doanh như:
- Máy móc chuyên dùng
- Thiết bị công tác
- Dây chuyền công nghệ
- Giàn khoan trong lĩnh vực dầu khí
- Cần cẩu
- Máy móc đơn lẻ
Trong thực tiễn kế toán, đây là nhóm thường phát sinh nhiều nghiệp vụ liên quan đến nâng cấp tài sản cố định, thay thế bộ phận, sửa chữa định kỳ và đánh giá lại công suất sử dụng.
2.1.3. Loại 3: Phương tiện vận tải, thiết bị truyền dẫn
Nhóm này gồm:
- Phương tiện vận tải đường bộ
- Phương tiện vận tải đường thủy
- Phương tiện vận tải đường sắt
- Phương tiện vận tải đường không
- Hệ thống vận tải đường ống
- Hệ thống thông tin
- Hệ thống điện
- Đường ống nước
- Băng tải
- Ống dẫn khí
Doanh nghiệp cần lưu ý phân biệt rõ phương tiện vận tải phục vụ kinh doanh với phương tiện dùng cho phúc lợi hoặc phục vụ quản lý nội bộ để tránh sai sót trong hạch toán tài sản cố định.
2.1.4. Loại 4: Thiết bị, dụng cụ quản lý
Bao gồm các thiết bị phục vụ quản lý hoạt động kinh doanh như:
- Máy vi tính phục vụ quản lý
- Thiết bị điện tử
- Thiết bị, dụng cụ đo lường
- Thiết bị kiểm tra chất lượng
- Máy hút ẩm
- Máy hút bụi
- Thiết bị chống mối mọt
Đây là nhóm xuất hiện phổ biến ở hầu hết doanh nghiệp, từ thương mại, dịch vụ đến sản xuất. Dù không trực tiếp tạo ra sản phẩm, các tài sản này vẫn thuộc tài sản cố định dùng cho mục đích kinh doanh nếu phục vụ quản lý doanh nghiệp.
2.1.5. Loại 5: Vườn cây lâu năm, súc vật làm việc và/hoặc cho sản phẩm
- Bao gồm:
- Vườn cà phê
- Vườn chè
- Vườn cao su
- Vườn cây ăn quả
- Thảm cỏ, thảm cây xanh
- Đàn voi, đàn ngựa, đàn trâu, đàn bò phục vụ làm việc hoặc cho sản phẩm
Nhóm này thường gặp ở doanh nghiệp nông nghiệp, lâm nghiệp, chăn nuôi hoặc doanh nghiệp có mô hình sản xuất đặc thù.
2.1.6. Loại 6: Các tài sản cố định là kết cấu hạ tầng do Nhà nước đầu tư giao doanh nghiệp quản lý, khai thác
Nhóm này mang tính đặc thù, bao gồm các kết cấu hạ tầng có giá trị lớn do Nhà nước đầu tư từ ngân sách và giao cho tổ chức kinh tế quản lý, khai thác, sử dụng, ví dụ:
- Công trình thủy lợi
- Hồ, đập, kênh, mương
- Máy bơm nước công suất lớn
- Hạ tầng khu công nghiệp dùng chung
- Hệ thống chiếu sáng, thoát nước, xử lý nước thải
- Hạ tầng đường sắt, đường sắt đô thị
Đối với nhóm này, doanh nghiệp cần theo dõi riêng về pháp lý giao nhận tài sản, cơ chế quản lý và trích khấu hao tài sản cố định nếu có quy định áp dụng tương ứng.
2.1.7. Loại 7: Các loại tài sản cố định khác
Đây là nhóm bao quát những tài sản chưa được xếp vào 6 loại nêu trên. Khi áp dụng, kế toán cần thận trọng, chỉ đưa vào nhóm này khi tài sản thực sự không phù hợp với các loại đã liệt kê.
2.2. Tài sản cố định vô hình
Theo Điều 6 Thông tư 45/2013/TT-BTC, tài sản cố định vô hình trong doanh nghiệp có thể bao gồm:
- Quyền sử dụng đất
- Quyền phát hành
- Bằng sáng chế, phát minh
- Tác phẩm văn học, nghệ thuật, khoa học
- Sản phẩm, kết quả của cuộc biểu diễn nghệ thuật
- Bản ghi âm, ghi hình
- Chương trình phát sóng
- Tín hiệu vệ tinh mang chương trình được mã hóa
- Kiểu dáng công nghiệp
- Thiết kế bố trí mạch tích hợp bán dẫn
- Bí mật kinh doanh
- Nhãn hiệu
- Tên thương mại
- Chỉ dẫn địa lý
- Giống cây trồng và vật liệu nhân giống
Trong thực tế, khi ghi nhận tài sản cố định vô hình, doanh nghiệp phải đặc biệt chú trọng hồ sơ pháp lý chứng minh quyền sở hữu hoặc quyền sử dụng hợp pháp, thời gian khai thác và khả năng thu được lợi ích kinh tế trong tương lai.
3. Tài sản cố định dùng cho mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng
Đây là những tài sản do doanh nghiệp quản lý và sử dụng cho các mục đích:
- Phúc lợi cho người lao động
- Hoạt động sự nghiệp
- Nhiệm vụ an ninh
- Nhiệm vụ quốc phòng trong nội bộ doanh nghiệp
Ví dụ thường gặp:
- Nhà ăn ca
- Nhà nghỉ giữa ca
- Khu thể thao nội bộ
- Xe đưa đón phục vụ phúc lợi
- Công trình an ninh nội bộ
- Tài sản phục vụ hoạt động sự nghiệp thuộc doanh nghiệp
Theo quy định, các tài sản này vẫn được phân loại chi tiết theo kết cấu như tài sản cố định hữu hình, tài sản cố định vô hình tương tự nhóm dùng cho mục đích kinh doanh. Tuy nhiên, điểm khác biệt nằm ở mục đích sử dụng, từ đó ảnh hưởng đến cách quản lý và xử lý kế toán.
Doanh nghiệp cần lập hồ sơ theo dõi riêng cho tài sản cố định phúc lợi để tránh nhầm lẫn với tài sản trực tiếp phục vụ sản xuất kinh doanh.
4. Tài sản cố định bảo quản hộ, giữ hộ, cất giữ hộ
Đây là những tài sản cố định không thuộc quyền sở hữu của doanh nghiệp nhưng doanh nghiệp có trách nhiệm:
- Bảo quản hộ
- Giữ hộ cho đơn vị khác
- Cất giữ hộ Nhà nước theo quyết định của cơ quan có thẩm quyền
Nhóm tài sản này có ý nghĩa đặc biệt về quản trị và kiểm kê. Dù không phải tài sản của doanh nghiệp, kế toán vẫn cần mở sổ theo dõi riêng, đảm bảo quản lý hiện vật đầy đủ, rõ ràng, tránh thất thoát, nhầm lẫn với tài sản thuộc quyền quản lý và sử dụng của doanh nghiệp.
5. Doanh nghiệp có được phân loại chi tiết hơn không?
Câu trả lời là có. Thông tư 45 cho phép tùy theo yêu cầu quản lý, mỗi doanh nghiệp được tự phân loại chi tiết hơn tài sản cố định trong từng nhóm cho phù hợp.
Ví dụ:
- Trong nhóm máy móc, thiết bị, doanh nghiệp có thể tách thành máy sản xuất chính, máy phụ trợ, máy dự phòng.
- Trong nhóm phương tiện vận tải, có thể tách thành xe tải, xe nâng, xe chuyên dụng, xe phục vụ quản lý.
- Trong nhóm thiết bị quản lý, có thể chia thành thiết bị văn phòng, thiết bị công nghệ thông tin, thiết bị đo lường, kiểm soát chất lượng.
Việc phân loại chi tiết giúp doanh nghiệp:
- Quản lý tài sản thuận tiện hơn
- Kiểm kê nhanh hơn
- Xác định bộ phận sử dụng rõ ràng
- Phân tích chi phí khấu hao theo phòng ban
- Kiểm soát sửa chữa và thay thế hiệu quả hơn
6. Lưu ý khi ghi nhận chi phí nâng cấp tài sản cố định và sửa chữa tài sản cố định
Ngoài nội dung về phân loại tài sản cố định 2026 theo Thông tư 45, doanh nghiệp cũng cần hiểu rõ quy định tại Điều 7 Thông tư 45/2013/TT-BTC để hạch toán đúng các khoản chi sau ghi nhận ban đầu.
6.1. Chi phí đầu tư nâng cấp tài sản cố định
Nếu doanh nghiệp chi tiền để nâng cấp tài sản cố định, làm tăng công suất, chất lượng sản phẩm, kéo dài thời gian sử dụng hoặc tăng lợi ích kinh tế trong tương lai, thì khoản chi này được phản ánh tăng nguyên giá tài sản cố định.
Khoản chi nâng cấp không được hạch toán thẳng vào chi phí sản xuất kinh doanh trong kỳ.
Ví dụ:
Thay hệ thống điều khiển giúp máy chạy tự động hơn và tăng sản lượng
Cải tạo dây chuyền làm tăng công suất vận hành
Nâng cấp phần mềm gắn liền với máy móc làm tăng hiệu quả sử dụng rõ rệt
6.2. Chi phí sửa chữa tài sản cố định
Chi phí sửa chữa tài sản cố định không làm tăng nguyên giá nếu chỉ nhằm duy trì trạng thái hoạt động bình thường của tài sản. Các khoản này được:
Hạch toán trực tiếp vào chi phí trong kỳ, hoặc
Phân bổ dần vào chi phí kinh doanh nhưng tối đa không quá 3 năm
Đối với sửa chữa có tính chu kỳ, doanh nghiệp được trích trước chi phí sửa chữa theo dự toán vào chi phí hằng năm. Khi phát sinh thực tế:
- Nếu số thực chi lớn hơn số đã trích, phần chênh lệch được tính thêm vào chi phí hợp lý
- Nếu số thực chi nhỏ hơn số đã trích, phần chênh lệch được ghi giảm chi phí kinh doanh trong kỳ
Đây là điểm mà rất nhiều doanh nghiệp dễ nhầm giữa sửa chữa tài sản cố định và nâng cấp tài sản cố định. Nguyên tắc cốt lõi là xem xét bản chất khoản chi có làm tăng lợi ích kinh tế trong tương lai hay không.
6.3. Chi phí phát sinh sau ghi nhận ban đầu đối với tài sản cố định vô hình
Các chi phí phát sinh sau ghi nhận ban đầu liên quan đến tài sản cố định vô hình chỉ được ghi tăng nguyên giá khi doanh nghiệp đánh giá chắc chắn rằng chúng làm tăng lợi ích kinh tế so với mức hoạt động ban đầu của tài sản.
Nếu không đáp ứng điều kiện này, khoản chi phải hạch toán vào chi phí sản xuất kinh doanh trong kỳ.
7. Một số sai sót thường gặp khi phân loại TSCĐ trong doanh nghiệp
Trong quá trình làm kế toán, doanh nghiệp thường gặp các sai sót sau:
7.1. Nhầm giữa mục đích sử dụng và hình thái tài sản
Nhiều đơn vị chỉ nhìn vào bản chất vật lý của tài sản để phân loại mà quên rằng căn cứ đầu tiên là mục đích sử dụng. Cùng là một chiếc xe ô tô nhưng có thể thuộc nhóm dùng cho kinh doanh hoặc nhóm phúc lợi tùy vào thực tế sử dụng.
7.2. Không tách riêng tài sản phúc lợi
Nhà ăn, khu nghỉ giữa ca, xe đưa đón công nhân thường bị ghi chung với tài sản phục vụ sản xuất kinh doanh, làm sai lệch số liệu quản trị và ảnh hưởng đến việc xác định chi phí hợp lý.
7.3. Ghi tăng nguyên giá sai đối với chi phí sửa chữa
Không ít doanh nghiệp đưa toàn bộ chi phí sửa chữa lớn vào nguyên giá tài sản cố định dù khoản chi chỉ nhằm khôi phục trạng thái hoạt động bình thường.
7.4. Hồ sơ pháp lý chưa đầy đủ đối với tài sản cố định vô hình
Đối với quyền sử dụng đất, nhãn hiệu, bằng sáng chế hoặc quyền khai thác, nếu hồ sơ pháp lý chưa hoàn chỉnh thì việc ghi nhận tài sản cố định vô hình có thể bị cơ quan kiểm tra đặt vấn đề.
8. Gợi ý quy trình thực tế để doanh nghiệp phân loại tài sản cố định đúng ngay từ đầu
Để quản lý tài sản cố định doanh nghiệp hiệu quả, có thể áp dụng quy trình 5 bước sau:
8.1. Bước 1: Xác định quyền sở hữu hoặc quyền quản lý
Kiểm tra tài sản thuộc sở hữu doanh nghiệp, thuê tài chính, nhận bàn giao quản lý hay chỉ bảo quản hộ.
8.2. Bước 2: Xác định mục đích sử dụng
Xác định rõ tài sản dùng cho:
- Kinh doanh
- Phúc lợi, sự nghiệp, an ninh, quốc phòng
- Bảo quản hộ, giữ hộ, cất giữ hộ
8.3. Bước 3: Xác định tính chất tài sản
Nếu tài sản dùng cho kinh doanh hoặc phúc lợi thì tiếp tục xác định là:
- Tài sản cố định hữu hình
- Tài sản cố định vô hình
8.4. Bước 4: Xếp vào nhóm chi tiết
Phân vào nhóm nhà cửa, máy móc thiết bị, phương tiện vận tải, thiết bị quản lý, vườn cây lâu năm, hạ tầng đặc thù hoặc nhóm khác.
8.5. Bước 5: Lập hồ sơ và mã hóa tài sản
Mỗi tài sản nên có:
Biên bản bàn giao
Hồ sơ mua sắm hoặc đầu tư
Chứng từ nguyên giá
Quyết định đưa vào sử dụng
Mã tài sản
Bộ phận sử dụng
Hồ sơ sửa chữa, nâng cấp, kiểm kê
Quy trình này giúp doanh nghiệp hạn chế sai sót về hạch toán tài sản cố định và phục vụ tốt hơn cho quyết toán thuế, kiểm toán và quản trị nội bộ.
9. Kết luận
Có thể khẳng định rằng, khi thực hiện phân loại tài sản cố định 2026 theo Thông tư 45, căn cứ quan trọng nhất là mục đích sử dụng của tài sản cố định. Theo đó, doanh nghiệp sẽ phân chia thành 3 nhóm lớn gồm tài sản dùng cho mục đích kinh doanh, tài sản dùng cho mục đích phúc lợi, sự nghiệp, an ninh, quốc phòng và tài sản bảo quản hộ, giữ hộ, cất giữ hộ.
Sau khi xác định đúng mục đích sử dụng, doanh nghiệp mới tiếp tục phân loại chi tiết thành tài sản cố định hữu hình, tài sản cố định vô hình và các nhóm cụ thể như nhà cửa, máy móc, phương tiện vận tải, thiết bị quản lý hoặc các tài sản đặc thù khác.
Việc phân loại đúng ngay từ đầu sẽ giúp doanh nghiệp:
- Quản lý tài sản chặt chẽ
- Hạch toán đúng nguyên giá tài sản cố định
- Trích khấu hao tài sản cố định phù hợp
- Xử lý chính xác chi phí nâng cấp tài sản cố định và sửa chữa tài sản cố định
- Hạn chế rủi ro khi thanh tra, kiểm tra thuế
Nếu doanh nghiệp đang cần rà soát hệ thống tài sản cố định, chuẩn hóa hồ sơ kế toán hoặc xử lý các tình huống nâng cấp, sửa chữa, điều chuyển tài sản, nên thực hiện kiểm tra lại toàn bộ danh mục TSCĐ theo đúng quy định hiện hành để tránh sai sót kéo dài qua nhiều kỳ kế toán.
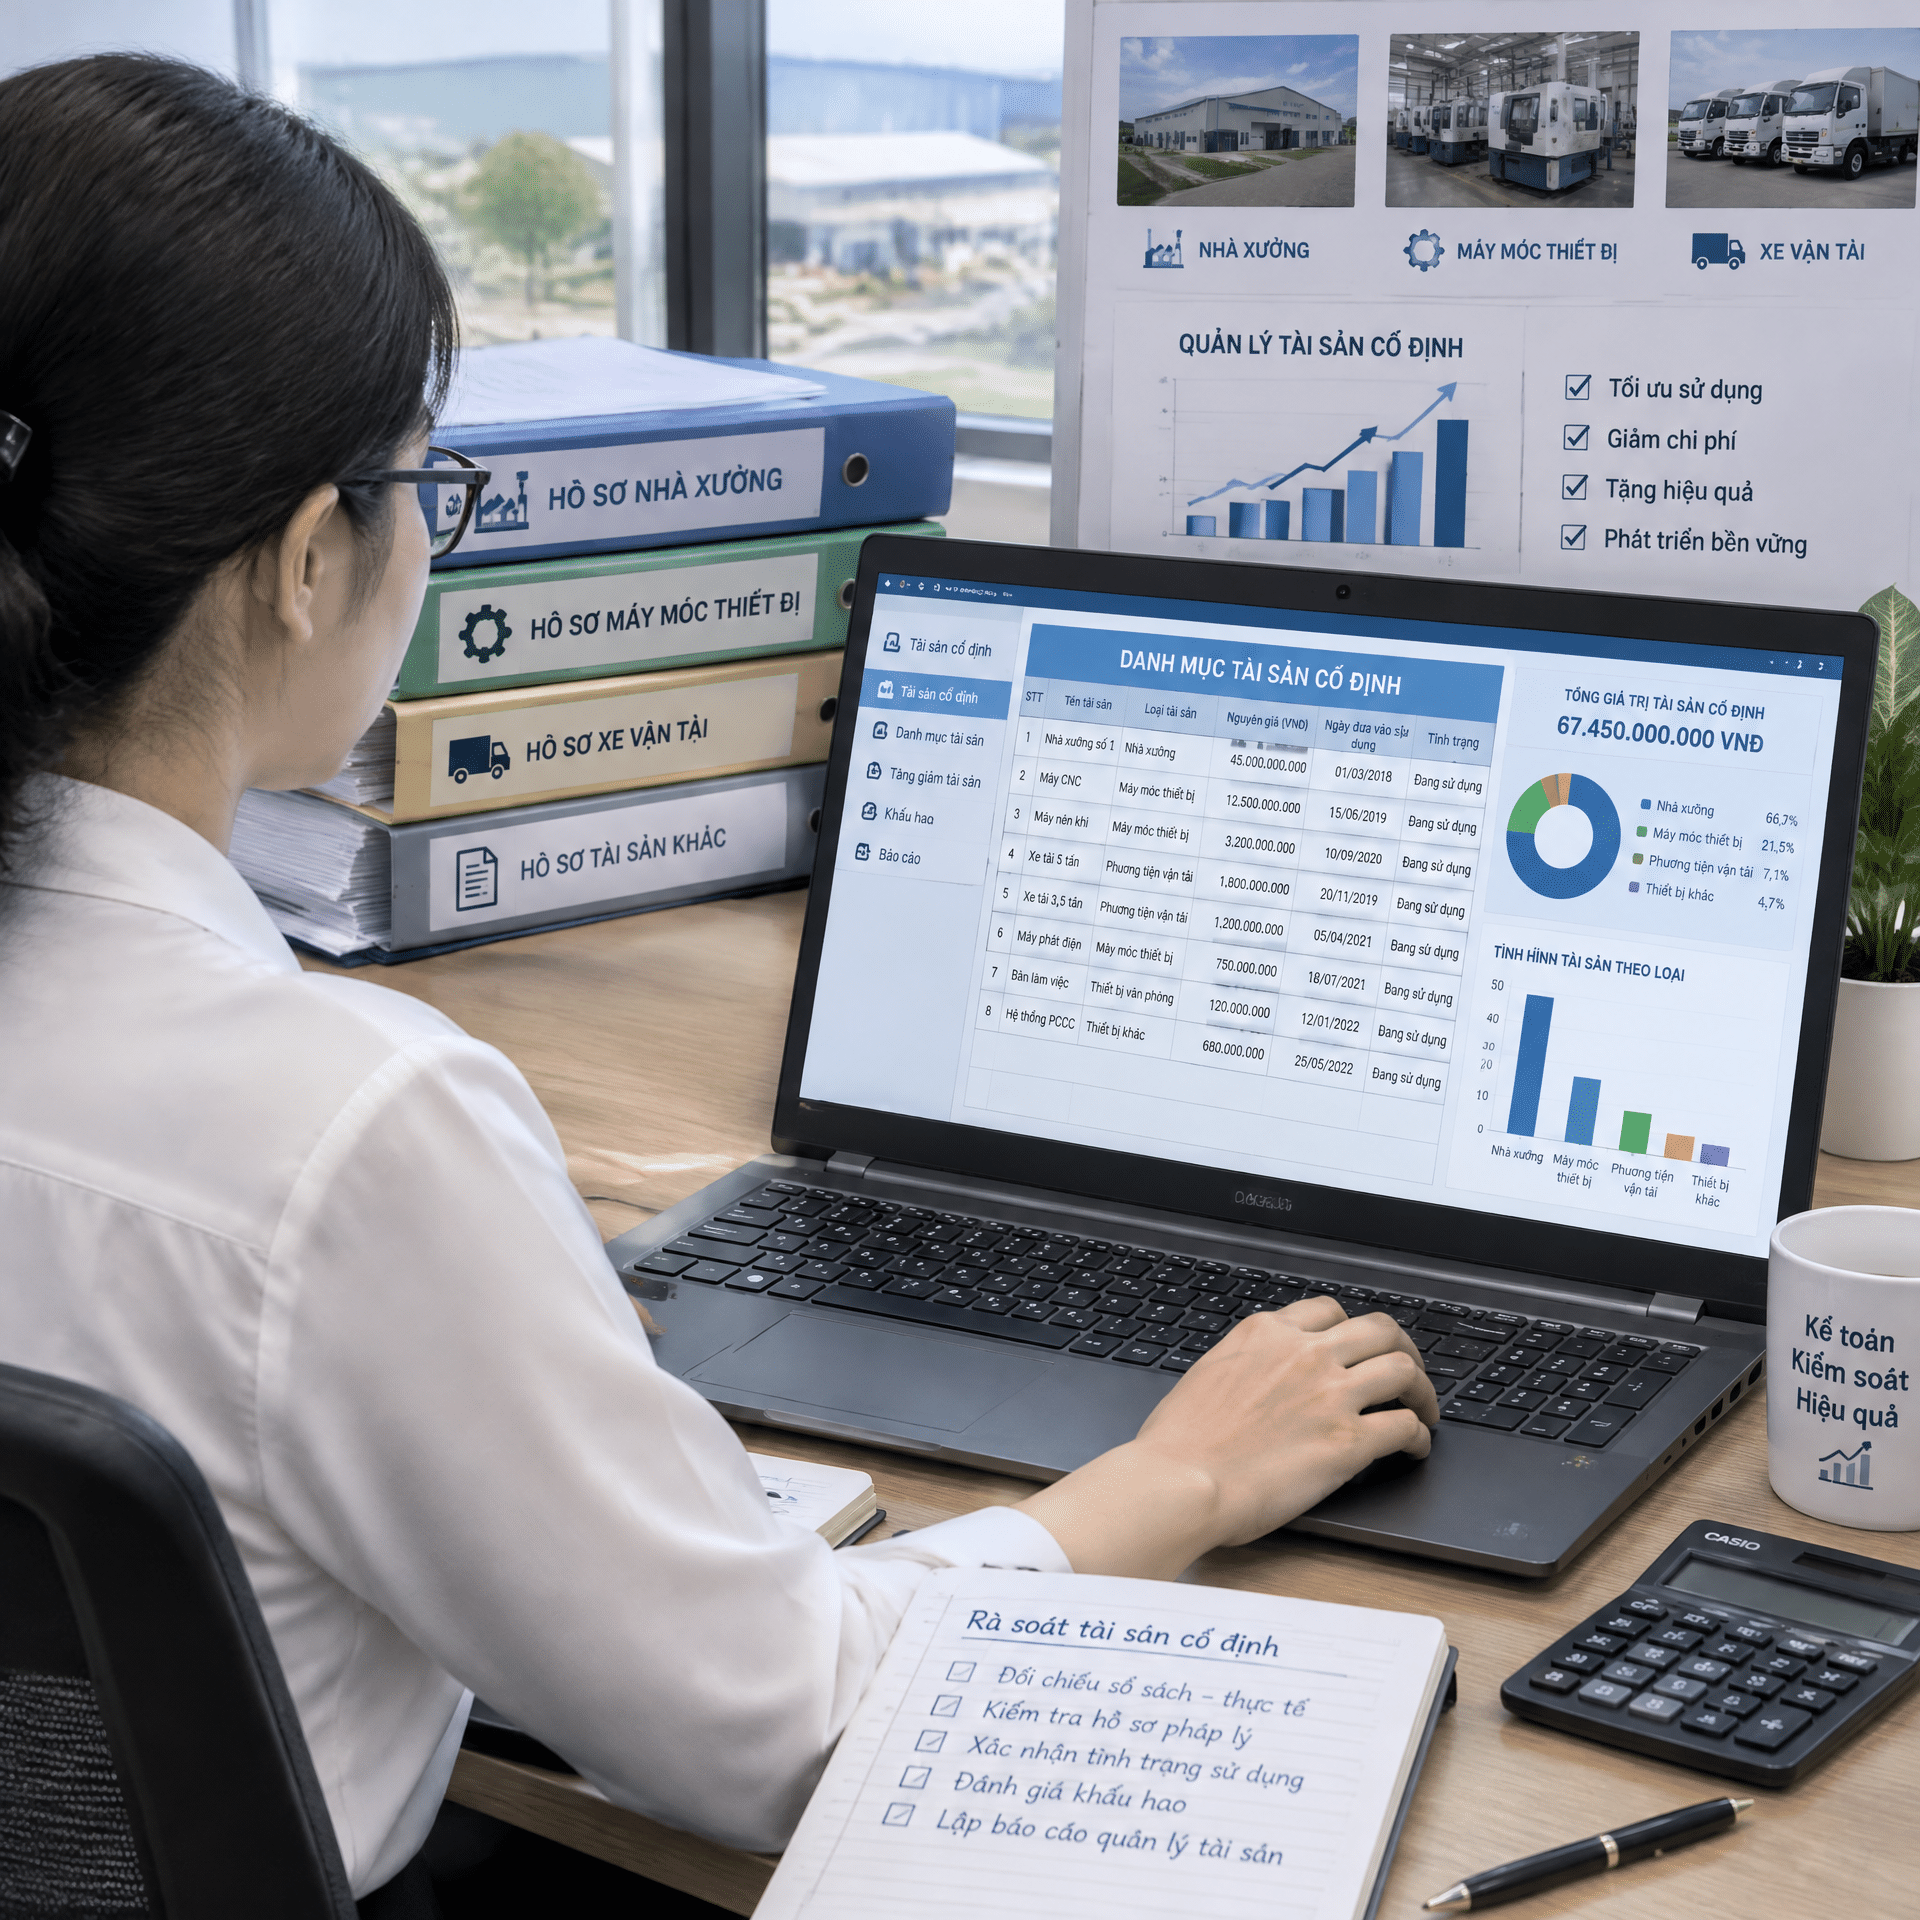
Mô tả ảnh minh họa: Hình ảnh kế toán doanh nghiệp đang rà soát danh mục tài sản cố định trên máy tính, bên cạnh là hồ sơ nhà xưởng, máy móc, xe vận tải và biểu đồ quản lý tài sản.
TAX – CARE VIỆT NAM – CHUYÊN CUNG CẤP DỊCH VỤ KẾ TOÁN VÀ ĐÀO TẠO KẾ TOÁN
Hotline: 0352 53 8368
Website: https://taxcare.vn
Fanpage:Tax-Care Việt Nam
Gmail:taxcarevietnam@gmail.com
Địa chỉ: 106 Nguyễn Khánh Toàn, Phường Đông A, Tỉnh Ninh Bình
Chia sẻ: